
0 proc. PVM tarifas paramai ir humanitarinei pagalbai už ES ribų: atnaujintas VMI komentaras ir praktiniai reikalavimai
VMI atnaujino PVMĮ 50 str. komentarą: nulinis tarifas taikomas ir humanitarinei pagalbai už ES ribų, nustatytos aiškios sąskaitų išrašymo bei deklaravimo taisyklės.
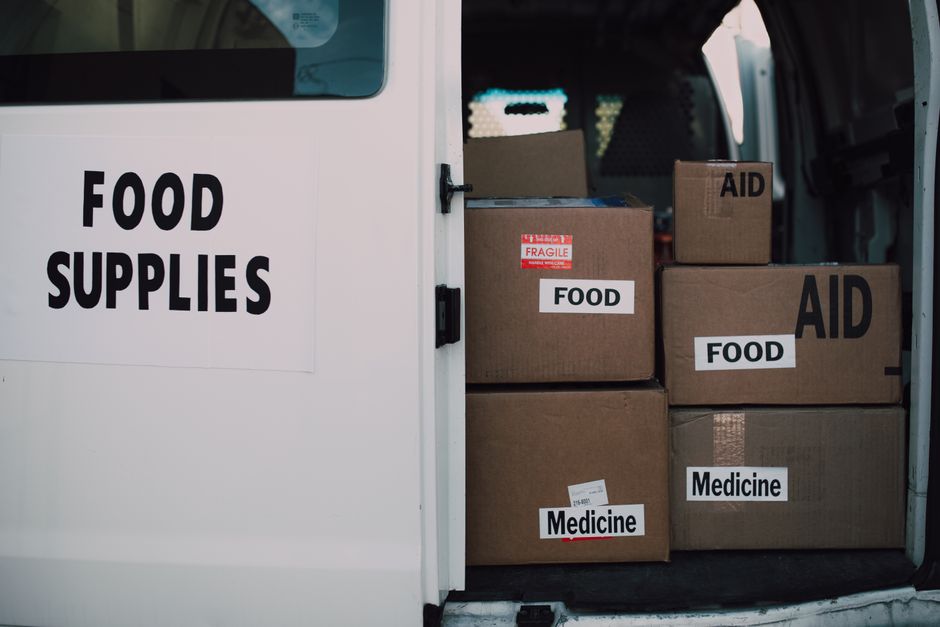
Valstybinė mokesčių inspekcija 2026 m. spalio 22 d. raštu Nr. (18.2-31-2 Mr) RTD-132 atnaujino Pridėtinės vertės mokesčio įstatymo (PVMĮ) 50 straipsnio apibendrintą paaiškinimą (komentarą). Šie pakeitimai suderinti su PVM įstatymo pataisomis (įstatymas Nr. XV-366), išplečiančiomis nulinio PVM tarifo taikymą ne tik Labdaros ir paramos įstatyme numatytiems subjektams, bet ir humanitarinei pagalbai, teikiamai pagal Vystomojo bendradarbiavimo ir humanitarinės pagalbos įstatymo 11 straipsnį.
Nulinis PVM tarifas taikomas prekėms, kurios faktiškai išgabenamos už Europos Sąjungos teritorijos ribų ir neatlygintinai perduodamos nustatytiems užsienio paramos ar humanitarinės pagalbos gavėjams. Pagal PVMĮ 50 straipsnio 3 dalį nustatyta aiški atskaitos pirmenybės taisyklė: PVM mokėtojai patirtą pirkimo ar importo PVM įtraukia į atskaitą PVM deklaracijoje, o PVM grąžinimo mechanizmu (finansų ministro nustatyta tvarka) naudojamasi tik tais atvejais, kai atskaita neįmanoma — pavyzdžiui, ne PVM mokėtojams, kurie prašymus grąžinti PVM teikia per „Mano VMI“ sistemą.
Kai PVM mokėtojas neatlygintinai perduoda prekes ar ilgalaikį turtą, kurio pirkimo PVM buvo įtrauktas į atskaitą, pagal PVMĮ 5 straipsnį šis perdavimas prilyginamas prekių tiekimui privatiems poreikiams tenkinti ir apmokestinamas taikant 0 proc. PVM tarifą. Šiuo atveju įmonė pati sau išsirašo PVM sąskaitą faktūrą su 0 proc. tarifu, nurodydama PVM klasifikatoriaus kodą PVM28, o apmokestinamąją vertę deklaruoja PVM deklaracijos FR0600 formos 14 laukelyje.
Jeigu perduodamas turtas, kurio pirkimo PVM pagal PVMĮ 62 straipsnio 2 dalies 3 punktą nebuvo atskaitytas (pavyzdžiui, tam tikri lengvieji automobiliai), prekių tiekimo objektas apskritai neatsiranda: PVM sąskaita faktūra neišrašoma ir sandoris FR0600 deklaracijoje nerodomas. Nuliniam PVM tarifui pagrįsti juridiniai asmenys privalo turėti muitinės eksporto deklaraciją, patvirtinančią faktinį prekių išvežimą iš ES, bei gavėjo pasirašytą perdavimo–priėmimo aktą. Taip pat tiekiant prekes pagal Vystomojo bendradarbiavimo ir humanitarinės pagalbos įstatymą būtina turėti kompetentingos institucijos oficialų pritarimą dėl teikiamos pagalbos tikslingumo.
UAB Centro apskaita
2026 m. spalio 29 d.